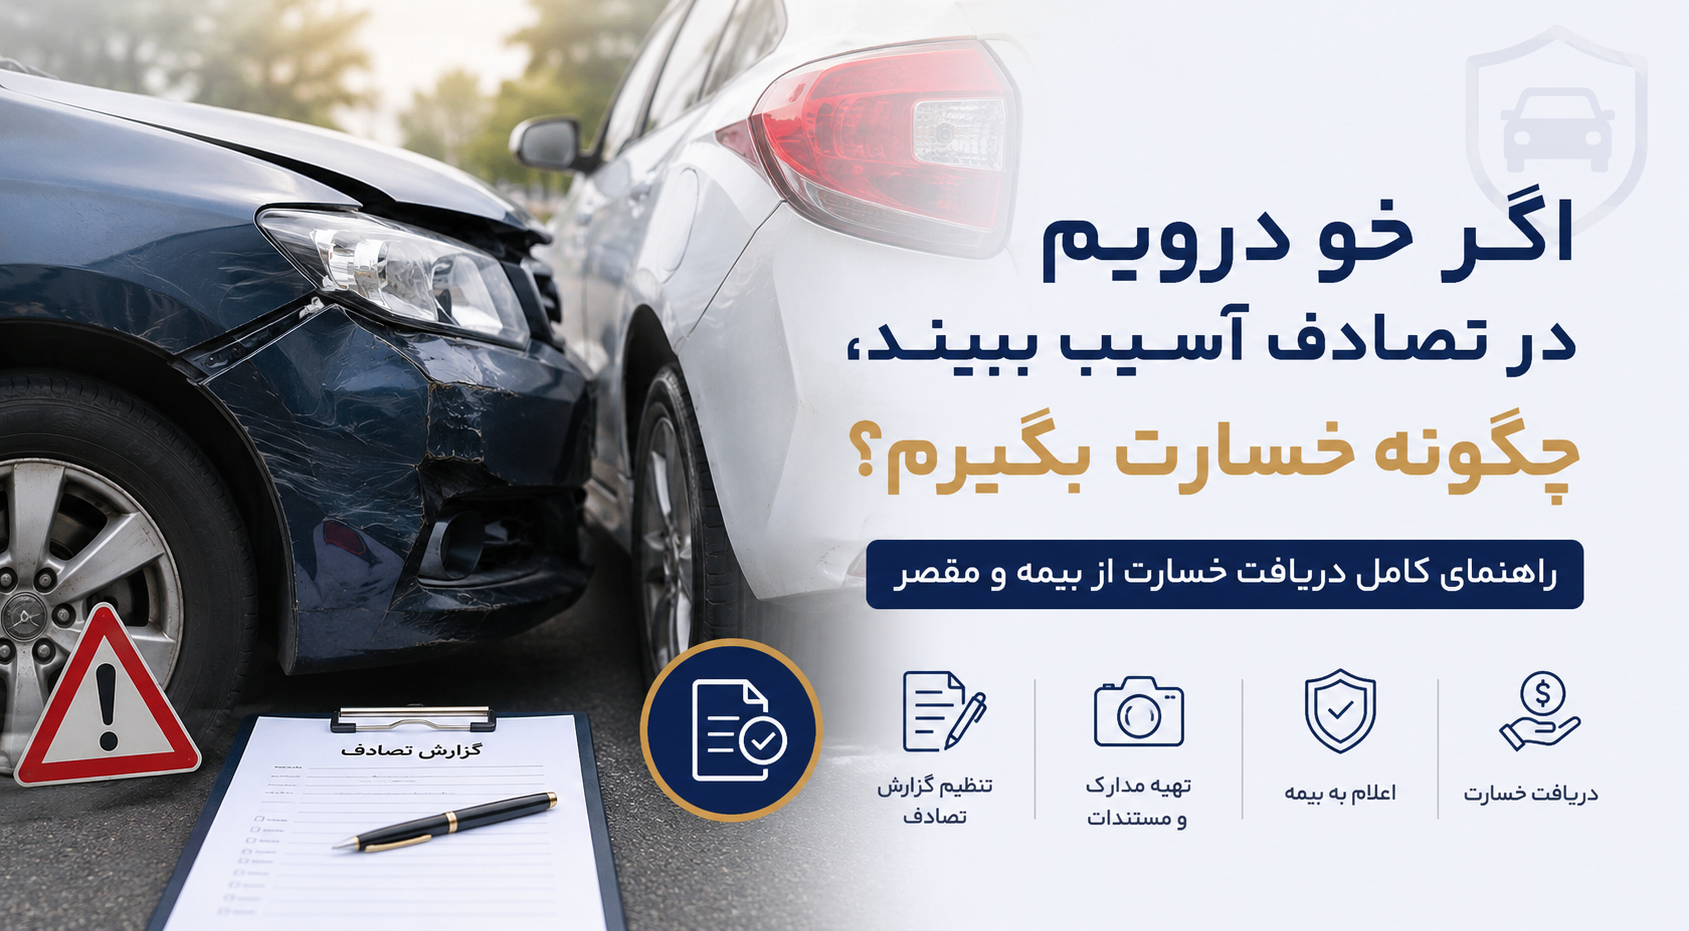
دریافت خسارت تصادف خودرو یکی از مهمترین دغدغههای رانندگانی است که در یک تصادف مقصر نیستند. اگر خودروی شما آسیب ببیند، اصل بر این است که خسارت خودرو از بیمه شخص ثالث خودروی مقصر پرداخت شود. قانون، خسارت واردشده به خودرو را «خسارت مالی» میداند و حتی افت قیمت خودرو به دلیل تصادف نیز در صورت احراز توسط کارشناس، قابل مطالبه است.
مرحله اول دریافت خسارت تصادف خودرو؛ در محل تصادف چه کار کنیم؟
اگر تصادف فقط خسارت مالی داشته است:
-
خودروها را تا حد امکان در وضعیت حادثه نگه دارید و از محل تصادف و خسارتها عکس و فیلم بگیرید.
-
مشخصات راننده، خودرو و بیمهنامه شخص ثالث او را دریافت کنید.
-
اگر درباره مقصر اختلاف ندارید و شرایط قانونی فراهم است، میتوانید برای دریافت خسارت به شرکت بیمه مراجعه کنید.
-
اگر درباره مقصر اختلاف دارید، خسارت زیاد است، یا حادثه شرایط عادی ندارد، بهتر است از پلیس بخواهید در محل حاضر شود و کروکی تنظیم کند.
نکته مهم: صرف اینکه راننده طرف مقابل میگوید «من مقصرم»، همیشه برای مطالبه خسارت کافی نیست؛ بهخصوص وقتی بعداً درباره میزان یا مسئولیت اختلاف ایجاد شود.
مراجعه به بیمه برای دریافت خسارت تصادف خودرو
پس از مشخص شدن مقصر، باید به شرکت بیمهای که خودروی مقصر نزد آن بیمه شخص ثالث دارد مراجعه کنید و مدارک لازم را ارائه دهید.
در صورتی که طرفین درباره میزان خسارت توافق کنند، خسارت میتواند به صورت نقدی پرداخت شود. اگر درباره مبلغ خسارت توافق نکنید، طبق ماده ۳۹ قانون بیمه اجباری، در صورت درخواست زیاندیده، بیمه باید خودرو را در تعمیرگاه مجاز یا تعمیرگاهی که مورد قبول زیاندیده است تعمیر کند و هزینه تعمیر را تا سقف تعهدات مالی بیمهنامه بپردازد.
اگر بیمه خسارت را کمتر از میزان واقعی تعیین کند چه باید کرد؟
اگر با مبلغی که کارشناس بیمه تعیین کرده موافق نیستید، فوراً رضایتنامه یا تسویهحساب نهایی را امضا نکنید.
ابتدا از بیمه بخواهید مبنای محاسبه خسارت را توضیح دهد. اگر اختلاف حل نشد، بسته به وضعیت پرونده میتوان از کارشناس رسمی دادگستری برای تعیین میزان خسارت استفاده کرد و در صورت لزوم، از طریق مرجع قضایی، مطالبه خسارت کرد.
افت قیمت خودرو بعد از تصادف را فراموش نکنید
یکی از مهمترین نکاتی که بسیاری از مردم نمیدانند این است که ممکن است خودرو پس از تعمیر، به دلیل سابقه تصادف ارزش معاملاتی کمتری پیدا کند.
برای مثال، اگر خودروی شما قبل از تصادف ۲ میلیارد تومان ارزش داشته باشد و پس از تعمیر به دلیل سابقه تصادف در بازار با قیمت کمتری معامله شود، این کاهش ارزش میتواند تحت شرایط قانونی به عنوان خسارت افت قیمت خودرو مطالبه شود.
اداره کل حقوقی قوه قضاییه نیز افت قیمت خودرو را نوعی خسارت مالی دانسته است. همچنین در سال ۱۴۰۳، مقررات اجرایی مربوط به ماده ۳۰ قانون بیمه شخص ثالث اصلاح شد و «کسر قیمت وسیله نقلیه» به عنوان یکی از خسارتهای مالی موضوع تعهد بیمهگر به رسمیت شناخته شد.
البته هر تصادفی الزاماً موجب افت قیمت قابل مطالبه نمیشود و میزان آن باید با توجه به نوع خودرو، سال ساخت، شدت تصادف، قسمت آسیبدیده و میزان تعمیرات، کارشناسی شود.
اگر خسارت از سقف تعهد بیمه بیشتر باشد چه میشود؟
شرکت بیمه فقط تا سقف تعهد مالی درجشده در بیمهنامه مسئول پرداخت است. اگر خسارت واقعی بیشتر از این مبلغ باشد، در شرایط قانونی، مسئولیت راننده مقصر نسبت به مبلغ مازاد باقی میماند.
در سال ۱۴۰۵ حداقل تعهد مالی بیمه شخص ثالث ۷۰ میلیون تومان و حداکثر تعهد قابل انتخاب ۱ میلیارد و ۴۰۰ میلیون تومان اعلام شده است؛ اما در هر پرونده باید مبلغ درجشده در بیمهنامه خودروی مقصر ملاک قرار گیرد.
اگر خودرو بیمه بدنه داشته باشد چه؟
اگر خودروی شما بیمه بدنه داشته باشد، در برخی موارد میتوانید از بیمه بدنه برای جبران خسارت استفاده کنید؛ اما یک خسارت را نمیتوان دوبار دریافت کرد.
برای مثال، اگر بیمه بدنه هزینه تعمیر خودرو را پرداخت کند، همان مبلغ را نمیتوان دوباره از بیمه شخص ثالث مقصر مطالبه کرد؛ البته اگر خسارت واقعی بیشتر از مبلغ پرداختشده باشد، مطالبه بخش باقیمانده با رعایت مقررات ممکن است.
وضعیت خودروهای گرانقیمت در تصادفات
اگر خودروی آسیبدیده بسیار گرانتر از خودروهای متعارف باشد، قانون برای میزان خسارت قابل پرداخت محدودیتهایی پیشبینی کرده است. بنابراین ممکن است خسارت واقعی خودروی گرانقیمت بیشتر از مبلغی باشد که از بیمه شخص ثالث قابل دریافت است و بخش باقیمانده تابع مقررات مربوط به خودروهای متعارف باشد.
خلاصه مراحل دریافت خسارت تصادف خودرو
۱. از صحنه و خسارتها عکس بگیرید.
۲. مشخصات راننده مقصر و بیمه او را دریافت کنید.
۳. در صورت اختلاف یا نیاز، کروکی پلیس بگیرید.
۴. برای دریافت خسارت به بیمه خودروی مقصر مراجعه کنید.
۵. قبل از قبول مبلغ، میزان خسارت را دقیق بررسی کنید.
۶. علاوه بر هزینه تعمیر، افت قیمت خودرو را نیز بررسی و در صورت وجود شرایط مطالبه کنید.
۷. تا پیش از بررسی کامل، تسویهحساب نهایی را امضا نکنید.
۸. در صورت پرداخت ناقص خسارت، امکان مطالبه بخش قابل مطالبه از مقصر و در صورت لزوم از طریق مرجع قضایی وجود دارد.
نکته طلایی
گرفتن خسارت از بیمه با دریافت تمام خسارت واقعی خودرو یکسان نیست. ممکن است علاوه بر هزینه تعمیر، افت قیمت و سایر خسارتهای قابل مطالبه نیز وجود داشته باشد و مبلغ پرداختی بیمه با مجموع خسارت واقعی برابر نباشد.